

Commerzbank photoTAN

- 11.43K Rezensionen
- 4,2
- Downloads
- 5.000.000+
 Analyse von Appgk
Beim Online-Banking entscheidet oft nicht die Überweisung selbst über mein Vertrauen, sondern der Moment, in dem ich sie freigeben soll. Genau dort setzt Commerzbank photoTAN an: Die App dient als zusätzliches Verfahren zur Bestätigung von Bankvorgängen bei der Commerzbank. Ich sehe sie deshalb weniger als klassische Finanz-App für Kontostände und Auswertungen, sondern als spezialisiertes Werkzeug für einen klar abgegrenzten, sicherheitsrelevanten Schritt.
Nach meinem Eindruck liegt die Stärke in dieser Konzentration. Die Anwendung von Commerzbank AG möchte nicht mit Budgetplanung, Börsenkursen oder allgemeinen Finanzratgebern überzeugen, sondern die Freigabe per photoTAN möglichst unkompliziert machen. Sie ist kostenlos erhältlich und richtet sich an Menschen, die ihr Commerzbank-Konto online nutzen und dafür ein TAN-Verfahren benötigen. Wer genau diese Aufgabe sucht, bekommt eine deutlich fokussiertere Lösung als mit einer umfangreichen Banking-App.
Wie Commerzbank photoTAN im Alltag Vertrauen aufbaut
Ich empfinde Vertrauen bei einer TAN-App nicht als etwas, das allein durch einen bekannten Namen entsteht: Es wächst durch einen Ablauf, in dem ich den Auftrag selbst noch einmal prüfen kann. In diesem Abschnitt geht es darum, wie die klare Rolle von Commerzbank photoTAN und ein bewusster Freigabemoment dabei helfen, Routine und Aufmerksamkeit zusammenzubringen. Anschließend schaue ich darauf, welche Einstellungen und Vorbereitungen den Alltag mit diesem Verfahren verlässlicher machen.
Eine App mit einer klaren Aufgabe
Ich finde es hilfreich, den Zweck vor der Installation richtig einzuordnen. Commerzbank photoTAN ist keine vollständige mobile Bankfiliale. Die Anwendung ist dem Finanzbereich zuzuordnen, aber ihr praktischer Mittelpunkt ist die TAN-Bestätigung. Das klingt zunächst schlicht, ist im Alltag jedoch wichtig: Je eindeutiger die Rolle einer App, desto leichter kann ich beurteilen, ob sie zu meinem eigenen Ablauf passt.
Die App wird von Commerzbank AG entwickelt und ist bereits seit dem 30. November 2012 verfügbar. Ihre lange Präsenz erklärt zumindest, warum sie für viele Kundinnen und Kunden ein vertrauter Bestandteil des Online-Bankings sein dürfte. Im Store kommt sie auf einen Durchschnitt von 4,2 bei rund 82.000 Bewertungen; außerdem wurden über 5 Millionen Installationen verzeichnet. Diese Zahlen sind kein Beweis dafür, dass jeder Ablauf reibungslos funktioniert, sie zeigen aber, dass es sich nicht um ein Nischenwerkzeug mit wenigen Nutzern handelt.
Für mich entsteht Vertrauen hier vor allem durch die begrenzte Funktion. Eine TAN-App sollte nicht versuchen, meine gesamte finanzielle Welt abzubilden. Sie muss in einem kritischen Augenblick verständlich bleiben und mir ermöglichen, eine angezeigte Transaktion bewusst zu prüfen. Gerade bei einer Überweisung ist das entscheidender als eine besonders moderne Oberfläche.
Der typische Ablauf beim Bestätigen
Im normalen Szenario starte ich eine Überweisung im Online-Banking und erhalte anschließend die Aufforderung, den Vorgang mit photoTAN zu bestätigen. Dafür wird ein farbiges Mosaik angezeigt, das ich mit der App erfasse. Danach erscheint in der Anwendung die TAN, die ich für die Freigabe verwende. Der wichtige Punkt ist nicht allein das Fotografieren, sondern der Wechsel zwischen Bankvorgang und separater Bestätigung.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ich würde dabei niemals nur auf die angezeigte TAN schauen und sofort weitergehen. Sinnvoll ist, die Empfängerangaben und den Betrag mit dem ursprünglichen Auftrag zu vergleichen. Genau hier liegt ein praktischer Sicherheitswert des Verfahrens: Die Freigabe ist ein eigener Kontrollmoment. Wer ihn nur als lästige Zwischenseite behandelt, verschenkt einen Teil des Nutzens.
Ein realistisches Beispiel ist eine Rechnung, die ich am Abend am Laptop begleichen möchte. Ich gebe Empfänger, IBAN und Betrag ein, öffne anschließend die photoTAN-App auf dem Smartphone und prüfe die Angaben, bevor ich die Freigabe abschließe. Wenn etwas nicht übereinstimmt, würde ich den Vorgang abbrechen, statt mich von Zeitdruck oder Gewohnheit treiben zu lassen.
Die besten Aspekte von Commerzbank photoTAN
Das solltest du über Commerzbank photoTAN wissen
Für einen reibungslosen Ablauf lege ich das Smartphone am besten schon bereit, bevor ich die Überweisung beginne. So muss ich nicht erst zwischen Räumen suchen oder den Auftrag unterbrechen, während die Freigabe wartet. Das ist keine besondere Zusatzfunktion, sondern eine einfache Routine, die gerade bei seltenen Überweisungen hilft: Ich prüfe zuerst, ob beide Geräte verfügbar sind, und starte erst dann den Bankvorgang.
Was die App von einer normalen Banking-App unterscheidet
Viele Banken bündeln Kontostand, Überweisungen, Kartenverwaltung und Freigaben in einer einzigen mobilen Anwendung. Das kann bequemer wirken, weil ich nicht zwischen mehreren Apps wechseln muss. Commerzbank photoTAN verfolgt den entgegengesetzten Ansatz: Die Bestätigung bleibt von anderen Banking-Funktionen getrennt. Für mich ist das ein sinnvoller Trade-off, wenn ich die Freigabe bewusst auf einem zweiten Weg durchführen möchte.
Der Nachteil dieser Trennung zeigt sich sofort, wenn ich eigentlich nur mit dem Smartphone arbeite. Dann brauche ich möglicherweise einen zusätzlichen Schritt, um den Auftrag in der Banking-Anwendung und die Bestätigung in photoTAN zu erledigen. Wer eine einzige, durchgängige App bevorzugt, könnte den Ablauf als umständlicher empfinden. Für Nutzer, die regelmäßig am Computer überweisen und das Smartphone zur Freigabe einsetzen, ist die Aufteilung dagegen nachvollziehbar.
Auch eine SMS-TAN wäre für manche Menschen vertrauter, weil sie ohne separate Scan-App auskommt. Ich sehe photoTAN trotzdem als die passendere Wahl für Personen, die eine eigene Bestätigungsanwendung bevorzugen und nicht jede Freigabe über eine Textnachricht abwickeln möchten. Welche Variante angenehmer ist, hängt stark vom persönlichen Gerätewechsel und vom eigenen Sicherheitsgefühl ab.
Im Vergleich zu einem eingebauten Bestätigungsweg wirkt ein separates Verfahren zunächst weniger nahtlos, kann aber die Aufgaben klar auseinanderhalten: Auf dem einen Gerät bereite ich den Auftrag vor, auf dem anderen prüfe ich seine Freigabe. Das ist besonders praktisch, wenn ich am Rechner arbeite und das Smartphone ohnehin griffbereit habe. Wenn ich dagegen unterwegs nur ein Gerät zur Verfügung habe, kann die integrierte Lösung einer Banking-App komfortabler sein. Ich würde also nicht pauschal eine Variante zur besten erklären, sondern danach entscheiden, wie und wo ich gewöhnlich Bankgeschäfte erledige.
Kontrolle statt blindes Bestätigen
Der wertvollste Umgang mit dieser App beginnt nicht beim Scan, sondern bei der Aufmerksamkeit. Ich würde mir angewöhnen, vor jeder Freigabe drei Dinge zu kontrollieren: den Namen des Zahlungsempfängers, die Kontoverbindung und den Gesamtbetrag. Das ist keine zusätzliche Funktion, sondern eine Nutzungsregel, die aus dem Zweck der App folgt. Der Scan allein ersetzt keine Prüfung.
Screenshots
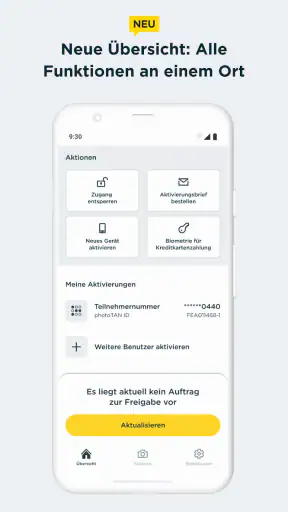
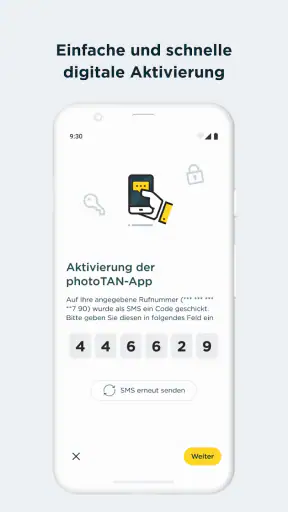
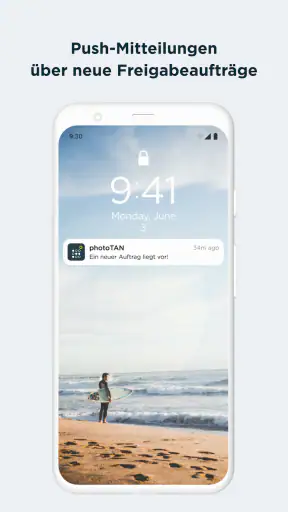
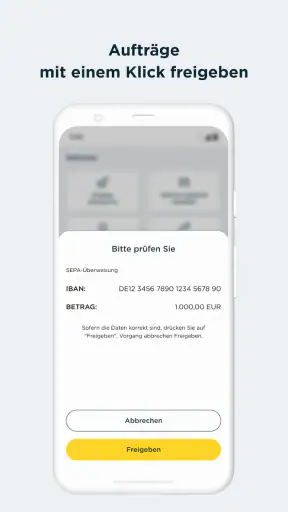
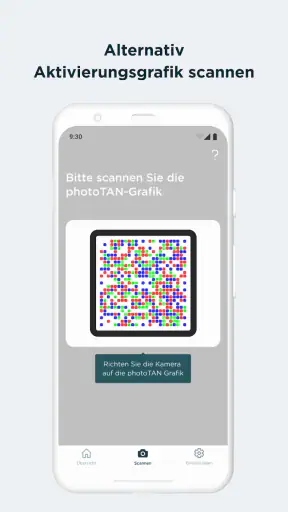
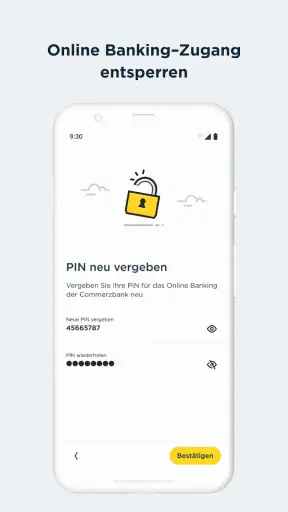
Besonders nützlich ist diese Gewohnheit bei Überweisungen, die ich unter Zeitdruck ausführe. Eine vermeintlich bekannte Rechnung kann sich verändert haben, oder ich kann beim Übertragen einer IBAN einen Fehler machen. Die Anzeige in der Bestätigung sollte deshalb nicht wie eine Formalität behandelt werden. Wenn mir ein Detail unerwartet vorkommt, ist Abbrechen die vernünftigere Entscheidung als eine schnelle Freigabe.
Ich würde außerdem vermeiden, das Smartphone während einer wichtigen Bestätigung nebenbei für andere Aufgaben zu verwenden. Schon ein kurzer Blick auf eine Nachricht kann dazu führen, dass ich den Inhalt der Freigabe nicht mehr bewusst wahrnehme. Bei einer App, deren Hauptaufgabe ein sicherheitsrelevanter Kontrollschritt ist, ist Konzentration wichtiger als Geschwindigkeit.
Ein kleiner, aber hilfreicher Kniff ist, wiederkehrende Zahlungen nicht gedankenlos als „wie immer“ zu behandeln. Auch wenn ich eine Miete oder eine bekannte Rechnung schon mehrfach bezahlt habe, vergleiche ich den konkreten Auftrag jedes Mal mit den Angaben in der Freigabe. So nutze ich die Wiederholung, um den Ablauf ruhig und ordentlich zu machen, nicht als Anlass, die Kontrolle zu überspringen.
Gerätewechsel und praktische Reibung
Die größte mögliche Hürde liegt nicht im täglichen Scan, sondern in der Einrichtung und beim Wechsel des Smartphones. Bei einem neuen Gerät sollte ich nicht davon ausgehen, dass die Anwendung automatisch sofort einsatzbereit ist. Für ein TAN-Verfahren ist die Zuordnung zum Banking-Zugang ein zentraler Teil des Ablaufs. Deshalb würde ich einen Gerätewechsel nicht erst dann angehen, wenn gerade eine dringende Überweisung ansteht.
Mein praktischer Rat wäre, das alte Gerät erst zurückzusetzen oder zu verkaufen, wenn die neue Konfiguration funktioniert und ich mich erfolgreich anmelden beziehungsweise eine Freigabe durchführen konnte. Falls ein Smartphone verloren geht, sollte ich den Zugang und das verwendete TAN-Verfahren so schnell wie möglich über die vorgesehenen Commerzbank-Kanäle absichern. Die App selbst ist kein Ersatz für die Kontosperrung oder die Kontaktaufnahme mit der Bank.
Auch ein leerer Akku kann im falschen Moment zum Problem werden. Wer häufig am Computer überweist, sollte das Smartphone ausreichend geladen und griffbereit halten. Das ist banal, aber bei einem getrennten TAN-Verfahren gehört es zum tatsächlichen Nutzungskomfort. Die App kann nur dann helfen, wenn das zweite Gerät verfügbar ist.
Ich plane den Wechsel deshalb lieber an einem ruhigen Tag als zwischen zwei Terminen. Vorher sorge ich dafür, dass ich noch Zugriff auf die nötigen Bankwege habe, und lasse das bisherige Gerät zunächst verfügbar. So kann ich feststellen, ob die neue Einrichtung tatsächlich funktioniert, ohne ausgerechnet beim Bezahlen einer dringenden Rechnung improvisieren zu müssen. Dieser vorsichtige Übergang ist für mich wichtiger als die Frage, wie schnell sich eine App installieren lässt.
Datensensible Momente realistisch betrachten
Bei einer TAN-App geht es um besonders sensible Vorgänge. Ich würde deshalb vor der Nutzung prüfen, aus welcher Quelle ich die Anwendung installiere, und darauf achten, dass der Entwicklername Commerzbank AG lautet. Das reduziert das Risiko, versehentlich eine ähnlich benannte Anwendung zu verwenden. Gerade bei Sicherheits-Apps sollte ich nicht über Suchergebnisse oder fremde Installationsdateien improvisieren.
Ebenso wichtig ist die Umgebung, in der ich eine Freigabe durchführe. In einem überfüllten Zug oder an einem öffentlichen Arbeitsplatz kann jemand den Bildschirm mitlesen. Ich würde die angezeigten Transaktionsdaten nicht unnötig laut kommentieren und das Smartphone so halten, dass andere Personen keinen direkten Blick darauf haben. Das ist kein spezielles Versprechen der Anwendung, sondern eine vernünftige Ergänzung zu jeder digitalen Bankfreigabe.
Ich möchte bei einer solchen App außerdem keine Aussagen über Datenschutz oder Berechtigungen erfinden, die ich nicht selbst im jeweiligen Installations- und Betriebssystemdialog nachvollziehen kann. Für mich gehört zur Vertrauensprüfung, die sichtbaren Hinweise auf dem eigenen Gerät aufmerksam zu lesen und nur die Entscheidungen zu treffen, die ich verstehe. Wenn eine Berechtigung unerwartet erscheint, würde ich erst klären, warum sie benötigt wird, statt automatisch zuzustimmen.
Diese Haltung ist besonders relevant, weil ein Scan-Verfahren leicht harmlos wirkt. Das farbige Mosaik ist zwar nur ein kurzer Schritt, doch die anschließende TAN kann eine echte Bankaktion freigeben. Ich behandle daher jede Aufforderung zur Bestätigung so, als hätte sie unmittelbare finanzielle Bedeutung. Das verhindert, dass Routine zu unkritischem Verhalten wird.
Wo die eigene Entscheidungsmacht erhalten bleibt
Mir gefällt an dem Verfahren, dass die Freigabe nicht völlig unsichtbar im Hintergrund geschieht. Ich muss den Vorgang aktiv starten, das Mosaik erfassen und die erhaltene TAN verwenden. Dadurch gibt es mehrere Momente, in denen ich innehalten kann. Diese Kontrolle funktioniert allerdings nur, wenn ich sie auch nutze und nicht jede Anzeige reflexartig bestätige.
Ich würde eine Freigabe abbrechen, wenn Empfänger, Betrag oder Auftrag nicht zu meiner Eingabe passen. Anschließend würde ich den Vorgang nicht einfach wiederholen, sondern zunächst prüfen, ob ich auf der richtigen Bankseite bin und ob ein technisches Problem vorliegt. Bei einem Verdacht auf Betrug wäre der nächste Schritt die direkte Kontaktaufnahme mit der Commerzbank über einen offiziellen Weg, nicht die Suche nach Hilfe in einer zufälligen Nachricht.
Für Familien oder gemeinsam genutzte Geräte ist außerdem eine klare persönliche Trennung sinnvoll. Eine TAN-App sollte nicht beiläufig von mehreren Personen bedient werden, wenn dadurch unklar wird, wer gerade eine Transaktion prüft. Ich würde mein Smartphone mit der üblichen Gerätesperre schützen und die Anwendung nicht offen herumliegen lassen. Die App kann die Aufmerksamkeit des Kontoinhabers unterstützen, aber sie ersetzt keine grundlegende Gerätesicherheit.
Version, Altersfreigabe und Zielgruppe
Die aktuelle Version ist 16.2.0 und läuft ab iOS beziehungsweise Android 9. Damit ist die Anwendung für viele noch genutzte Geräte erreichbar, aber bei älteren Smartphones sollte ich die eigene Betriebssystemversion vor der Installation kontrollieren. Die Altersfreigabe lautet USK ab 0 Jahren. Das beschreibt die formale Einstufung, sagt jedoch nichts darüber aus, ob die App für jedes Familienmitglied gedacht ist: Inhaltlich richtet sie sich an Bankkundinnen und Bankkunden, die ein TAN-Verfahren benötigen.
Ich halte sie für besonders geeignet, wenn ich mein Commerzbank-Online-Banking häufig am Desktop nutze, eine separate Bestätigung auf dem Smartphone möchte und bereit bin, die Transaktionsdaten vor dem Abschluss zu prüfen. Auch für Menschen, die ihr Finanzleben bewusst nicht in einer einzigen App bündeln möchten, ist die klare Trennung interessant.
Weniger passend ist sie für Personen, die gar kein Commerzbank-Online-Banking verwenden oder eine reine Haushaltsbuch-App suchen. Auch wer grundsätzlich nur eine Anwendung für alle Bankfunktionen möchte, könnte mit einer integrierten Banking-Lösung besser zurechtkommen. Die photoTAN-App ist nicht deshalb schlecht, weil sie wenig andere Funktionen anbietet; genau diese Begrenzung ist ihr Konzept.
Wer sein Smartphone regelmäßig wechselt oder ein älteres Gerät weiterverwendet, sollte vorab nicht nur auf die App-Version, sondern auch auf die Mindestanforderung des Betriebssystems achten. Das erspart die Enttäuschung, wenn die Installation auf dem eigenen Gerät nicht möglich ist. Für Menschen, die sich mit technischen Einstellungen unwohlfühlen, ist außerdem wichtig, die Einrichtung nicht zwischen Tür und Angel zu beginnen. Ein wenig Vorbereitung macht den späteren Alltag mit einer separaten TAN-Lösung deutlich entspannter.
Mein vorsichtiges Urteil nach der Nutzung
Mein wichtigster Eindruck: Die App ist dann überzeugend, wenn ich ihre Einfachheit als Kontrollhilfe und nicht als bloße Abkürzung nutze. Sie macht aus der TAN-Bestätigung einen klaren, separaten Schritt und passt damit gut zu einem Banking-Ablauf, bei dem der Auftrag auf einem anderen Gerät begonnen wird. Die kostenlose Bereitstellung und die breite Verbreitung senken die Einstiegshürde, während die lange Verfügbarkeit für eine gewisse Vertrautheit spricht.
Gleichzeitig sollte niemand erwarten, dass Commerzbank photoTAN alle Sicherheitsprobleme automatisch löst. Ein unaufmerksam bestätigter Auftrag bleibt ein Risiko, und ein verlorenes oder defektes Smartphone kann den Zugriff im ungünstigsten Moment erschweren. Die App ist außerdem weniger bequem, wenn ich ausschließlich auf einem Gerät arbeite und den Wechsel zwischen Banking-Anwendung und TAN-App als störend empfinde.
Ich würde sie einem Commerzbank-Kunden empfehlen, der ein separates Freigabeverfahren sucht und bereit ist, jede Transaktion bewusst zu kontrollieren. Vor dem ersten dringenden Einsatz würde ich die Einrichtung in Ruhe erledigen, das Smartphone geschützt halten und einen Gerätewechsel frühzeitig planen. Wer dagegen eine vollständige mobile Finanzzentrale oder eine Budgetverwaltung erwartet, sollte sich nach einer anderen Lösung innerhalb der passenden Kategorie umsehen.
Unterm Strich sehe ich Commerzbank photoTAN als nüchternes Werkzeug mit einer klaren Grenze: Es bestätigt Bankvorgänge, statt mein gesamtes Finanzleben zu verwalten. Gerade deshalb kann es vertrauenswürdig wirken, solange ich die sichtbaren Angaben prüfe, meine eigenen Geräte kontrolliere und bei Unstimmigkeiten nicht weiterklicke. Für diesen konkreten Zweck ist die App eine sinnvolle Wahl; ihre Qualität zeigt sich weniger in zusätzlichen Extras als in dem kurzen Moment, in dem sie mir die Entscheidung zur Freigabe bewusst überlässt.
Häufig gestellte Fragen zu Commerzbank photoTAN
Was ist Commerzbank photoTAN und wofür wird die App verwendet?
Commerzbank photoTAN ist eine Sicherheits-App der Commerzbank, mit der Sie bestimmte Aufträge im Online-Banking und in der Banking-App freigeben können. Dazu scannen Sie eine farbige Grafik, die während des Vorgangs angezeigt wird. Anschließend prüfen Sie die eingeblendeten Transaktionsdaten und bestätigen den Auftrag mit der in der App eingerichteten Freigabe. Die Anwendung dient vor allem dazu, Überweisungen und andere sensible Aktionen zusätzlich abzusichern.
Wie richte ich Commerzbank photoTAN auf einem neuen Smartphone ein?
Für die Einrichtung benötigen Sie in der Regel Ihre Commerzbank-Zugangsdaten sowie einen Aktivierungsbrief oder ein anderes von der Bank bereitgestelltes Aktivierungsverfahren. Nach der Installation führen Sie die Schritte in der App aus und koppeln das Gerät mit Ihrem Banking-Zugang. Je nach Sicherheitsstatus kann eine zusätzliche Identifizierung erforderlich sein. Wenn Sie Ihr altes Smartphone noch besitzen, sollten Sie die Geräteverwaltung in den Commerzbank-Einstellungen prüfen, bevor Sie das neue Gerät aktivieren.
Ist Commerzbank photoTAN kostenlos und welche Voraussetzungen gibt es?
Die photoTAN-App kann grundsätzlich kostenlos aus dem jeweiligen App Store heruntergeladen werden. Voraussetzung ist jedoch ein entsprechender Zugang zum Commerzbank-Online-Banking sowie ein kompatibles Android- oder iOS-Gerät. Für die Aktivierung brauchen Sie außerdem die von der Bank vorgesehenen Freischaltdaten. Kosten können nicht nur von der App selbst, sondern gegebenenfalls durch Ihren Mobilfunkanbieter für Internetnutzung oder durch tarifliche Bankleistungen entstehen.
Was muss ich tun, wenn mein Smartphone verloren geht oder die photoTAN-App nicht mehr funktioniert?
Wenn Ihr Smartphone verloren geht, gestohlen wurde oder nicht mehr verwendet werden kann, sollten Sie das betroffene Gerät möglichst schnell über die Commerzbank sperren beziehungsweise aus der Geräteverwaltung entfernen lassen. Installieren Sie die App nicht einfach auf einem neuen Gerät und erwarten Sie eine automatische Übernahme, da die Sicherheitskopplung normalerweise erneut eingerichtet werden muss. Bei technischen Problemen helfen ein App-Update, ein Neustart und anschließend der offizielle Commerzbank-Kundenservice.
Wie sicher ist Commerzbank photoTAN und worauf sollte ich bei der Freigabe achten?
Commerzbank photoTAN bietet eine zusätzliche Sicherheitsstufe, weil die Transaktionsdaten vor der Bestätigung auf dem Smartphone angezeigt werden. Prüfen Sie deshalb immer Empfänger, Betrag und weitere Angaben sorgfältig. Stimmen die Daten nicht mit Ihrem Auftrag überein, dürfen Sie die Freigabe nicht bestätigen. Geben Sie Aktivierungsdaten, PINs oder TANs niemals an andere Personen weiter und installieren Sie die App ausschließlich aus offiziellen App Stores.













